Antes de começar
Assista antes de enviar seu contrato.
A raiz do problema
O motivo pelo qual ninguém percebe uma cobrança abusiva até ser tarde demais.
Problema 01
Muitas vezes o banco inclui no seu contrato de financiamento um seguro prestamista "obrigatório" que você não solicitou e que sai caro.
Problema 02
Não é incomum cobrança de juros abusivos, muito superiores a média do mercado. Fazendo com que suas parcelas fiquem muito altas.
Problema 03
Taxas. tarifas e cobranças extras não podem ser feitas de qualquer forma, precisam estar dentro da lei.
Problema 04
Capitalização irregular de juros e moras excessivas devem ser combatidas. Se você atrasou uma parcela, isso pode ter acontecido.
Conclusão
Isso acontece porque o contrato de financiamento é escrito numa linguagem técnica e jurídica dentro de cláusulas que ninguém ensina a ler. Cada trecho confuso é um espaço onde uma tarifa extra pode passar despercebida por anos, e isso não é acidente. O vendedor da loja tem pressa pra fechar a venda, o contrato é longo, e a assinatura acontece antes de qualquer leitura de verdade. O problema não é você não entender de números. É o próprio contrato ter sido desenhado pra ser difícil de entender.
O que essas pessoas descobriram ao enviar o próprio contrato pra análise.
Marcos financiou um carro popular e nunca tinha reparado numa tarifa mensal que não aparecia clara na proposta assinada na loja. Enviou o contrato pra análise, e poucos dias depois recebeu de volta o valor exato da tarifa e como levar a informação até a financeira. Duas semanas depois, teve uma negociação aberta que antes parecia impossível.
Cláudia estava a três parcelas de quitar o financiamento quando resolveu, mesmo assim, enviar o contrato pra uma análise. O retorno mostrou uma cobrança recorrente que nunca tinha sido explicada, presente desde a primeira parcela até a última.
Juliana vivia adiando a revisão do contrato por falta de tempo. Mandou os documentos direto do celular numa noite, e em poucos dias recebeu de volta a análise completa mostrando se havia algo fora do combinado.
Pare de Sofrer com as Parcelas
Não é preciso decidir nada além de enviar. Você manda o contrato e recebe uma análise feita por uma advogada especializada.
O método
Por que revisar sozinho o próprio contrato não costuma resolver o problema.
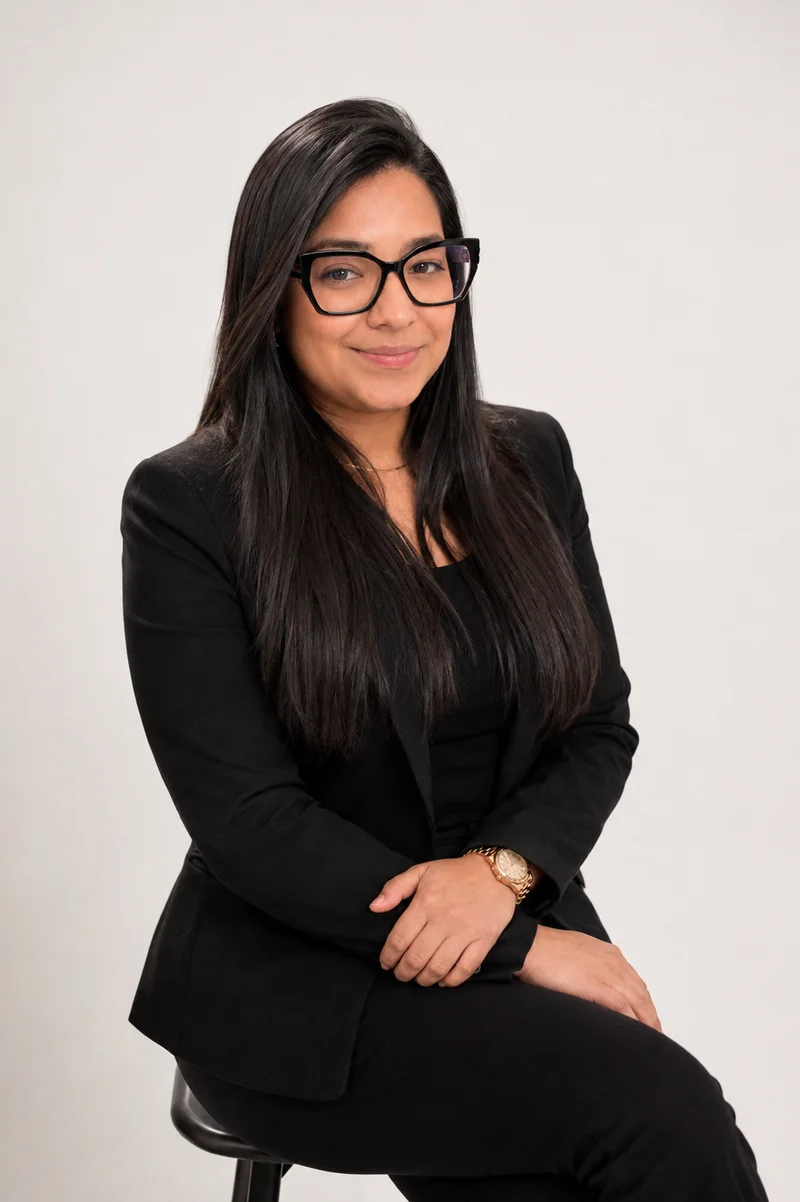
Eu sou Dra. Nathalya Santos, advogada especializada em Direito Bancário, e essa constatação apareceu depois de analisar contrato atrás de contrato de financiamento de veículo na minha rotina. Quem financia um carro assina um documento cheio de siglas como CET, e ninguém para pra explicar o que cada uma delas realmente significa no valor final da parcela. O resultado é que a pessoa paga, mês após mês, sem ter como saber se o valor cobrado bate com o que foi combinado.
Foi observando esse mesmo padrão se repetir em contrato depois de contrato que estruturei uma forma de trazer essa mesma análise técnica pra quem nunca teve acesso a ela.
O processo acontece em três etapas.
Descobrir
Você me envia o contrato do seu financiamento, direto pelo celular ou computador, sem precisar separar cláusula por cláusula sozinho.
Entender
Eu analiso pessoalmente o documento usando um checklist e uma planilha próprios, e te devolvo um retorno claro, mostrando os pontos que chamaram atenção e o impacto financeiro deles ao longo do contrato.
Agir
Você recebe minha orientação sobre qual caminho faz sentido, seja uma negociação direta com o banco ou uma análise jurídica mais aprofundada.
Antes de eu estruturar esse processo, a única alternativa pra quem financiava um carro era ler o contrato inteiro tentando adivinhar o que cada cláusula técnica significava, ou aceitar a explicação do próprio banco, que raramente detalha algo além de “o contrato é esse mesmo”. Agora, o mesmo olhar técnico que eu uso em cada caso que atendo como advogada chega até você através da análise que faço pessoalmente do seu contrato.
Isso funciona porque o problema nunca foi a falta de inteligência de quem financia um carro. Foi a falta de acesso a alguém que já sabe exatamente onde essas cobranças costumam se esconder. Marcos, por exemplo, enviou o contrato sem saber o que esperar, e assim que recebeu de volta o valor exato de uma tarifa mensal que nunca tinha reparado, conseguiu abrir uma negociação que antes parecia impossível.
Após a análise, entrego pra você um relatório detalhado e completo do seu contrato, mostrando cada ponto que deveria ser diferente e que deve ser questionado, e o impacto financeiro dele, seguido de uma consultoria individual comigo pra te orientar sobre qual caminho faz sentido no seu caso.
Antes de enviar seu contrato, veja se esse processo é pra você.
Para quem é
Pra quem financiou um veículo e sente que a parcela pesa mais do que deveria, mesmo sem saber apontar exatamente onde está o problema.
Pra quem já ligou pro banco tentando negociar ou reduzir a parcela e recebeu só uma resposta evasiva, sem chegar a lugar nenhum.
Pra quem guarda o contrato numa gaveta ou numa pasta do celular e evita abrir por não entender os termos técnicos.
Pra quem desconfia que existe uma tarifa ou encargo cobrado sem explicação clara, mas nunca teve como confirmar isso sozinho.
Pra quem quer uma resposta antes de decidir se vale a pena buscar uma ação jurídica.
Para quem não é
Pra quem já quitou o financiamento há mais de 5 anos e não guarda mais o contrato original.
Pra quem comprou o veículo à vista e nunca teve contrato de financiamento.
Pra quem já está em processo judicial avançado com um advogado próprio cuidando do caso.
Pra quem busca uma promessa de indenização garantida sem antes passar pela análise do próprio contrato.
O que você recebe depois de enviar seu contrato.
Entregável 01
Relatório Detalhado do Contrato
Um documento completo mostrando cada ponto do seu financiamento que merece atenção, incluindo tarifas, encargos e cláusulas que podem estar em desacordo com o que deveria ser cobrado, junto com o impacto financeiro estimado de cada um ao longo do contrato.
Numa análise avulsa, esse relatório custaria R$ 397. Você recebe sem pagar nada a mais por ele.
Entregável 02
Consultoria Individual com a Dra. Nathalya
Uma conversa direta pra te explicar o relatório, tirar dúvidas e te orientar sobre qual caminho faz mais sentido pro seu caso, seja negociação direta com o banco ou uma análise jurídica mais aprofundada.
Uma consulta avulsa custa R$ 597. Nesse processo, você recebe sem pagar nada a mais por ele.
Tudo que você recebe, e quanto custaria se fosse pago separado.
de financiamento
Sem parcelamento, sem taxa de adesão, sem custo escondido depois.
O que mudou pra essas pessoas depois do relatório e da consultoria.
Antes
Pagava a parcela do financiamento do carro popular há dois anos, sempre com a sensação de que o valor não batia com o que tinha sido combinado na loja, mas sem nenhuma prova disso.
Virada
Enviou o contrato pra análise e recebeu o relatório detalhado mostrando uma tarifa mensal que nunca tinha sido explicada de forma clara na proposta original.
Resultado
Com o relatório em mãos e a orientação da consultoria, abriu uma negociação direta com a financeira que antes parecia impossível, em menos de duas semanas.
Antes
Estava a três parcelas de quitar o financiamento e quase desistiu de mandar o contrato, achando que não valeria mais a pena tão perto do fim.
Virada
Mesmo assim enviou os documentos, e o relatório apontou uma cobrança recorrente presente desde a primeira parcela até a última.
Resultado
Na consultoria, entendeu que todo o período pago contava pra revisão, não só as últimas parcelas, e teve clareza sobre o próximo passo em uma única conversa.
Antes
Vivia adiando a revisão do contrato porque trabalhava em turno integral e achava que não teria tempo pra lidar com isso.
Virada
Enviou o contrato direto do celular numa noite, sem precisar tirar folga nem separar horário pra ler cláusula por cláusula.
Resultado
Em poucos dias recebeu o relatório completo e, na consultoria, saiu da dúvida de anos sobre se o contrato estava correto ou não.
Acompanhamento
Você não fica esperando resposta no vazio depois de enviar o contrato.
Depois de enviar o contrato, o retorno acontece diretamente por e-mail e WhatsApp, com prazo de até 24 horas pra você receber o relatório detalhado.
A consultoria individual é feita comigo, sem intermediários, num horário combinado direto com você depois que o relatório é entregue.
Se surgir alguma dúvida sobre como enviar o contrato ou sobre o andamento da análise, o mesmo canal de WhatsApp fica disponível pra alinhar isso antes da consultoria acontecer.
Garantia
Você não corre risco nenhum ao enviar seu contrato.
Como esse processo é gratuito, não existe cobrança pra devolver. O risco de testar é zero. Você envia o contrato, recebe o relatório detalhado e a consultoria, e o único resultado garantido é sair com clareza sobre a sua própria situação, mesmo que a conclusão seja de que não há nada a questionar.
Nenhum dado do seu contrato é usado pra outro fim além dessa análise, e você decide sozinho se quer dar algum próximo passo depois da consultoria.
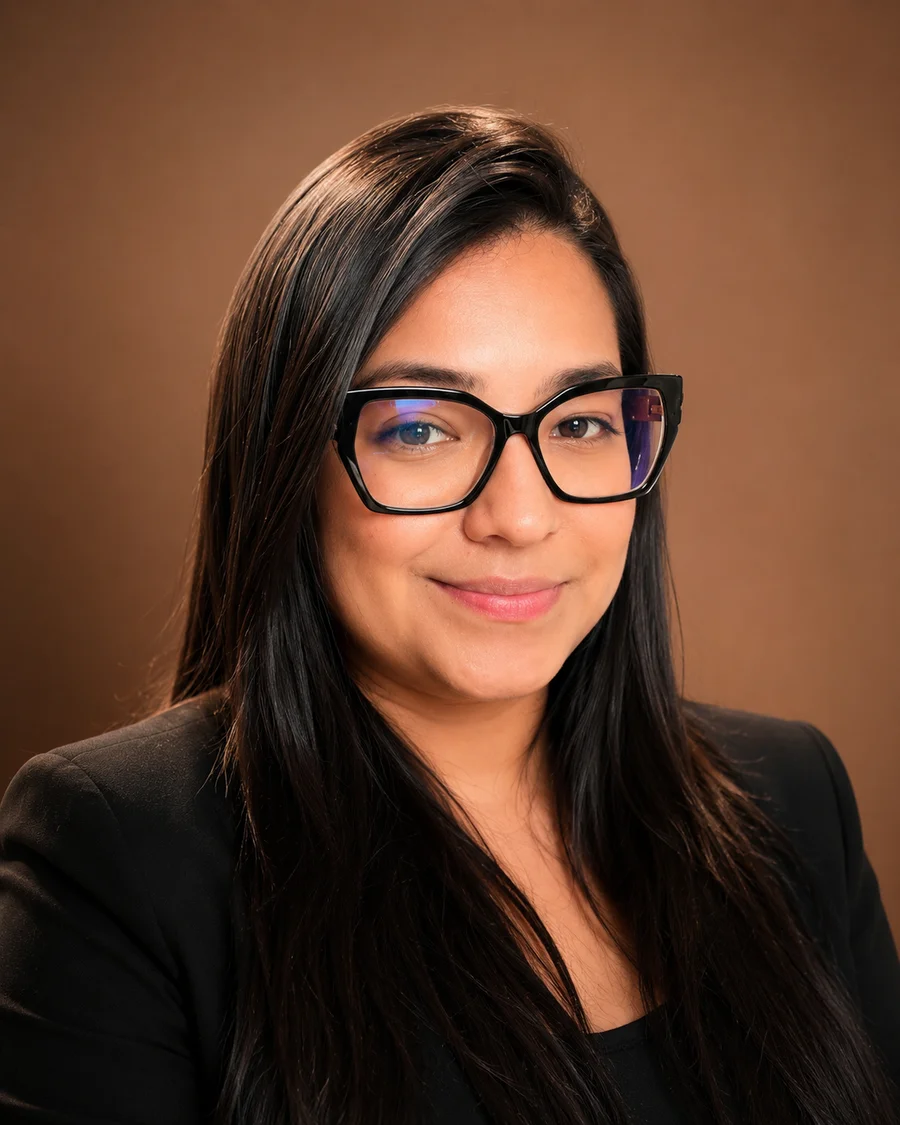
Quem analisa o seu contrato
Quem está do outro lado analisando o seu contrato.
Eu sou Dra. Nathalya Santos, advogada especializada em Direito Bancário e Direito do Consumidor, com foco em contratos de financiamento de veículo.
Já analisei centenas contratos de financiamento, e identifiquei cobrança irregular em muitos deles.
Ao longo da minha atuação, já ajudei clientes a recuperar juntos milhares de reais em valores cobrados indevidamente em contratos de financiamento.
Decidi analisar pessoalmente cada contrato que chega até mim porque foi vendo caso atrás de caso, com o mesmo tipo de cobrança escondida se repetindo, que percebi que a maioria das pessoas nunca teve acesso a esse olhar técnico antes de decidir se vale a pena questionar o próprio financiamento.
RETORNO EM ATÉ 24H
Receba a análise do seu contrato
Preencha e envie. A Dra. Nathalya analisa pessoalmente o seu financiamento.
Último passo
Descubra agora se você está pagando parcelas abusivas
Relatório detalhado e completo do seu contrato, mostrando cada ponto que deveria ser diferente e o impacto financeiro dele.
Consultoria individual comigo, pra te orientar sobre qual caminho faz sentido no seu caso.
Retorno em até 24 horas depois do envio.
Enquanto o contrato fica guardado numa pasta sem ser revisado, qualquer cobrança indevida continua se repetindo mês após mês, exatamente como já vem acontecendo até agora.
Análise completa do seu contrato
Ao continuar, você concorda com os termos de uso e a política de privacidade.
As perguntas que quase todo mundo faz antes de enviar o contrato.
O Banco Central exige que o CET seja informado de forma clara justamente porque é comum ele aparecer diluído dentro do contrato. Se bancos nunca cobrassem além do combinado, não existiria um volume tão grande de ações revisionais de financiamento julgadas todos os anos no Brasil.
Você não precisa organizar nada antes. É só fotografar ou anexar o contrato que já está guardado no seu celular ou numa pasta de e-mail, e enviar. Toda a análise fica por minha conta a partir desse momento.
O relatório e a consultoria são entregues inteiros, sem etapa bloqueada. Se a conclusão for de que não existe nada a questionar, você sai só com essa informação, sem nenhuma cobrança ou compromisso posterior.
Vale. A análise considera todo o período pago, não só as parcelas que faltam. Se existir cobrança irregular desde o início, ela se repetiu em cada parcela, e o valor acumulado tende a ser maior justamente perto do fim.
Não. Meu trabalho é justamente traduzir o que está no contrato pra uma linguagem simples. Você só precisa enviar o documento, o resto é comigo.
Não necessariamente. A consultoria existe pra te mostrar quais caminhos existem, seja uma negociação direta com o banco ou uma análise jurídica mais aprofundada, e a decisão de seguir ou não continua sendo sua.
Uma calculadora pede dados técnicos que a maioria das pessoas não sabe onde encontrar no próprio contrato. Aqui, você só envia o documento, e sou eu quem localiza e interpreta esses dados pra você.